Vilelas: cuestionan la aprobación sobre tablas de una ampliación de $781 millones del presupuesto 2025
Una concejal opositora sostuvo que el oficialismo impulsó una nueva modificación del presupuesto del año anterior sin entregar previamente la información necesaria para analizarla. El expediente incluye recursos provenientes de crédito bancario y partidas para amortizar préstamos.
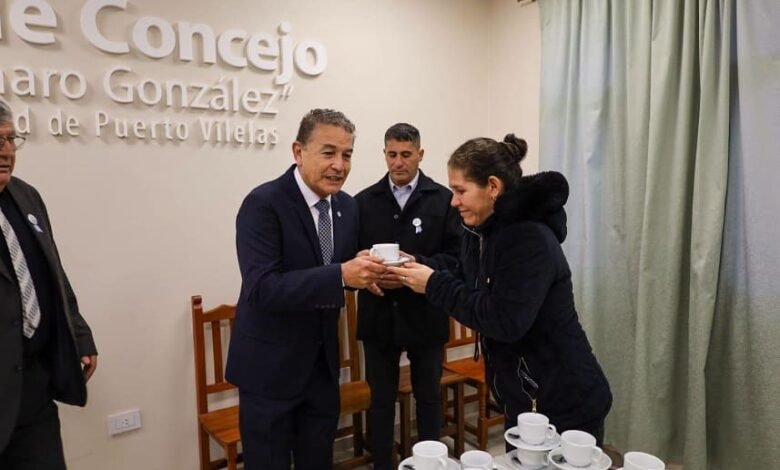
La aprobación de una ampliación del presupuesto municipal de Puerto Vilelas correspondiente al ejercicio 2025 generó cuestionamientos de la oposición por el procedimiento utilizado para su tratamiento y por la información disponible al momento de votar.
Según manifestó una concejal opositora, el oficialismo llevó la iniciativa sobre tablas, sin facilitar previamente a los ediles de la minoría la documentación necesaria para evaluar sus alcances. La concejal también señaló que ese presupuesto ya había sido objeto de una ampliación anterior, un antecedente cuya norma no integra el expediente aportado.
La documentación examinada contiene la Resolución Municipal N.º 1346/25, fechada el 23 de diciembre de 2025, mediante la cual el intendente Marcelo González aprobó, ad referéndum del Concejo Municipal, un incremento del cálculo de recursos y del presupuesto de gastos por $781.603.629,07.
El pedido elevado al cuerpo deliberativo plantea, por lo tanto, la ratificación de una decisión adoptada previamente por el Ejecutivo.
En sus fundamentos, el Municipio sostiene que la medida buscó garantizar el pago de salarios, aguinaldos y otras obligaciones del personal correspondientes a diciembre de 2025. También invoca la necesidad de registrar variaciones de ingresos y regularizar herramientas de financiamiento de corto plazo concertadas con el Nuevo Banco del Chaco.
Entre los recursos consignados aparecen $452,8 millones por coparticipación y $311.834.086 por crédito bancario. En el apartado de gastos se incluyen partidas de personal y $226.763.007,72 para amortización de préstamos de la deuda pública.
El Ejecutivo justifica el dictado de la resolución durante el receso del Concejo y señala que postergó la presentación del expediente definitivo para reunir comprobantes, balances y realizar conciliaciones. Esa explicación vuelve relevante establecer cuándo se concretaron las operaciones, con qué autorizaciones y qué documentación recibieron los concejales antes del tratamiento.
Una inconsistencia en las fechas
La nota de elevación presenta, además, una discordancia que requiere aclaración: está fechada el 1 de octubre de 2025, pero solicita ratificar una resolución del 23 de diciembre de ese mismo año, posterior a la propia nota. El sello de recepción consigna el año 2026.
La diferencia podría responder a un error material, pero corresponde que el Municipio precise la cronología del trámite. Por sí sola, esa inconsistencia no permite concluir que exista falsificación o invalidez del acto.
EX N1483_26(3) (1)Fuente documental: EX N1483_26(3) (1).pdf
El control del endeudamiento y del procedimiento
La Constitución chaqueña exige, para autorizar empréstitos y otras operaciones de crédito municipales destinadas a obras y servicios públicos, el voto de dos tercios de la totalidad del Concejo y establece un límite respecto de la afectación de recursos ordinarios al servicio de la deuda. Determinar cómo se aplica esa exigencia al caso requiere examinar las operaciones bancarias y sus autorizaciones anteriores. Argentina.gob.ar
En consecuencia, resulta necesario conocer el acta de la sesión, el texto definitivo de la norma aprobada, la cantidad de votos y el reglamento interno. El tratamiento sobre tablas, considerado aisladamente, no alcanza para afirmar que la aprobación sea nula. Tampoco debe confundirse la incorporación presupuestaria de un crédito ya contratado con la autorización para contraer uno nuevo.
La eventual intervención del Tribunal de Cuentas tampoco debe situarse necesariamente recién en el año próximo. Aunque existe una rendición anual, la Constitución le reconoce facultades de inspección y de adopción de medidas para prevenir y corregir irregularidades. Argentina.gob.ar
El cuestionamiento central exige una respuesta documentada: qué se ejecutó durante 2025, bajo qué respaldo presupuestario se hizo y por qué su ratificación llegó al Concejo en las condiciones denunciadas por la oposición.


